Pour les habitants du Pas-de-Calais dont la maison a été envahie par la Canche ou la Lys, le bon réflexe tient en deux temps : photographier et lister les dégâts dès que l’eau se retire, puis prévenir son assureur sans attendre la reconnaissance officielle de catastrophe naturelle.
- Selon la préfecture, près de 800 personnes ont été évacuées depuis jeudi et la décrue n’était pas amorcée samedi matin.
- L’indemnisation au titre des catastrophes naturelles suppose un contrat dommages, comme une multirisque habitation, et un arrêté publié au Journal officiel.
- La déclaration à l’assureur peut se faire tout de suite, et doit être faite au plus tard 30 jours après la publication de l’arrêté.
- Une franchise légale reste à la charge de l’assuré, et le relogement n’est couvert que si la résidence principale devient inhabitable.
Plan de l'article
Que se passe-t-il dans le Pas-de-Calais ? #
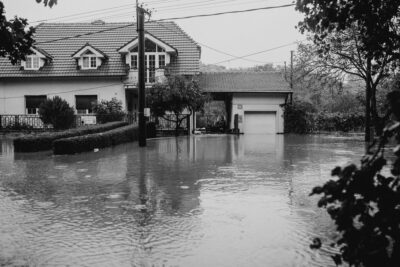
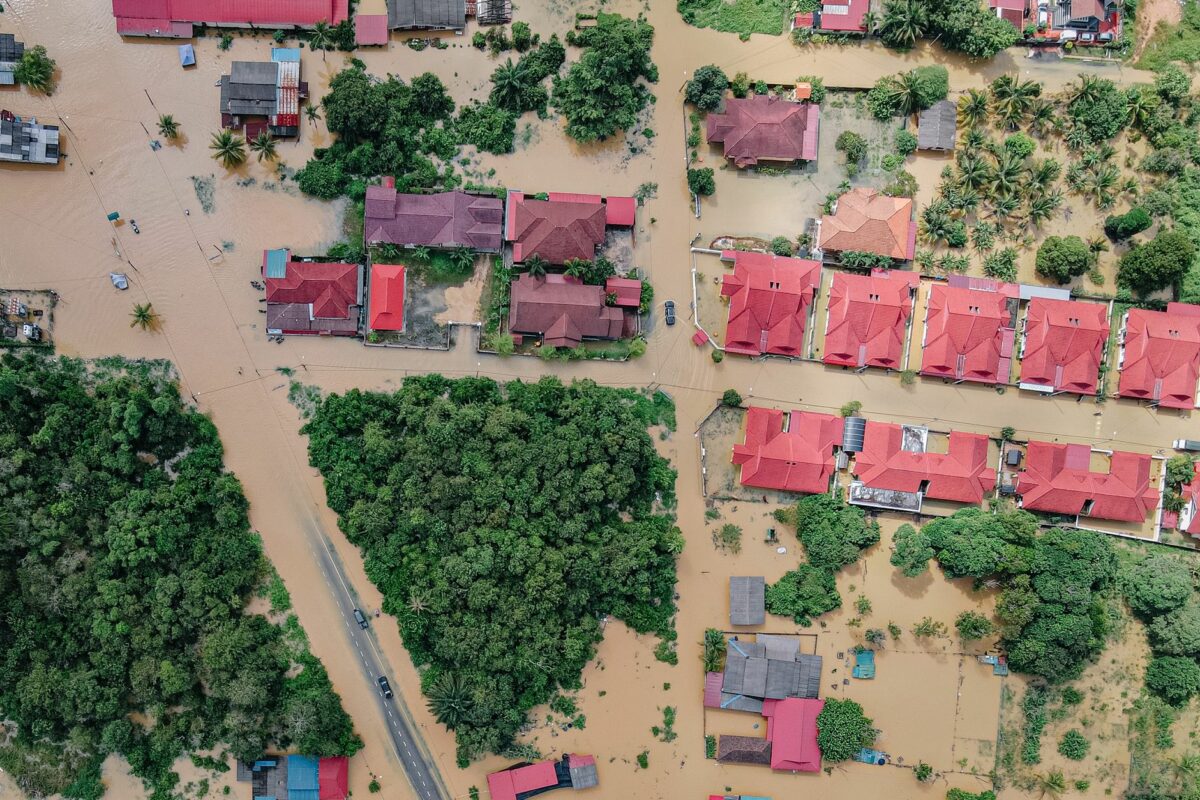
Après des pluies très abondantes dans la nuit de jeudi à vendredi, plusieurs cours d’eau du département ont débordé. France 3 Hauts-de-France fait état de plus de 400 habitations envahies par une eau boueuse, dans des secteurs parfois plus touchés qu’à l’hiver 2023. Ramecourt, Lugy, Mouriez ou Neuville-sous-Montreuil figurent parmi les communes citées.
Samedi 21 novembre, la situation restait tendue. D’après ICI Hauts-de-France, la Canche a atteint son maximum et la Lys est repassée en vigilance orange, avec de larges débordements à Aire-sur-la-Lys. Le préfet n’exclut pas de nouvelles évacuations.
Pour beaucoup de familles, c’est la deuxième ou la troisième fois en quelques années. Lugy, par exemple, avait déjà été inondée en 2023 et en 2024. La question de l’assurance revient donc avec une certaine lassitude, mais les règles n’ont pas changé.
Faut-il attendre l’arrêté de catastrophe naturelle pour déclarer ? #
Non, et c’est l’erreur la plus fréquente. La fiche officielle de Service Public sur l’indemnisation des catastrophes naturelles par l’assurance indique que l’assuré déclare le sinistre dès qu’il en a connaissance. La date limite, elle, est fixée à 30 jours après la publication de l’arrêté au Journal officiel.
Déclarer tôt présente un avantage concret : l’assureur peut missionner un expert plus vite, et vous pouvez demander l’accord pour engager les premiers travaux de séchage ou de nettoyage. Une lettre recommandée avec accusé de réception reste la forme la plus sûre, même si un premier appel ou une déclaration en ligne permet d’ouvrir le dossier.
À lire Taxe émeutes : ce qui va changer sur les contrats d’assurance en 2027
La reconnaissance de l’état de catastrophe naturelle relève d’une démarche distincte. C’est la commune qui dépose la demande auprès du préfet, puis un arrêté interministériel est publié. Rapprochez-vous de votre mairie pour savoir si le dossier est lancé.
Quels biens sont couverts, et à quelles conditions ? #
La garantie catastrophe naturelle n’est pas une assurance à part. Elle est attachée aux contrats qui couvrent déjà vos biens contre les dommages : la multirisque habitation pour le logement et son contenu, et l’assurance dommages pour le véhicule lorsque vous en avez souscrit une.
Concrètement, un véhicule assuré au tiers seul n’est pas indemnisé à ce titre. De même, un bien qui ne figure pas dans le contrat, comme une dépendance exclue, ne sera pas pris en charge. Relire ses conditions particulières avant la visite de l’expert évite les malentendus.
Si les pluies n’aboutissent pas à un arrêté, tout n’est pas perdu. Selon les contrats, d’autres garanties peuvent jouer, comme le dégât des eaux ou la garantie tempête, grêle et neige. Votre assureur vous dira laquelle s’applique.
Combien reste à la charge des sinistrés ? #
Une franchise légale s’applique à chaque indemnisation au titre des catastrophes naturelles. Pour une habitation ou des biens à usage non professionnel, Service Public la fixe à 380 euros. Ce montant ne dépend pas de votre assureur et ne se négocie pas.
Sur les délais, la même fiche prévoit le versement d’une provision dans les 2 mois suivant la remise de l’état estimatif des dommages ou la publication de l’arrêté, si celle-ci est plus tardive. L’indemnisation complète doit intervenir dans les 3 mois.
Attention au relogement. Les frais indirects liés à la privation du logement ne sont pas indemnisés en règle générale. Les frais d’hébergement temporaire peuvent en revanche être pris en charge si la résidence principale est devenue inhabitable, comme le rappelle Service Public en citant le Code des assurances.
Comment préparer la visite de l’expert ? #
Le dossier se construit dès les premières heures. Photographiez chaque pièce, la hauteur d’eau sur les murs, les appareils et les meubles abîmés, avant de les déplacer. Gardez si possible les objets endommagés jusqu’au passage de l’expert, ou au moins un échantillon des revêtements de sol.
À lire Dégât des eaux : premier sinistre du logement, les réflexes et qui indemnise avant l’hiver
Rassemblez ensuite les justificatifs : factures d’achat, relevés bancaires, notices, photos de famille où les biens apparaissent. Plus l’état estimatif des pertes est précis, plus la discussion sur la valeur à indemniser est rapide.
Enfin, conservez toutes les factures liées à l’urgence : pompage, location de déshumidificateur, nettoyage. Demandez à votre assureur, par écrit, ce qu’il accepte de prendre en charge avant d’engager des travaux plus lourds.
Et pour les commerçants et artisans ?
Les locaux professionnels inondés relèvent de la multirisque professionnelle, avec une franchise propre aux biens à usage professionnel. La perte d’exploitation, elle, n’est indemnisée que si le contrat comporte cette garantie. Un échange rapide avec son agent ou son courtier permet de vérifier ce point.
Questions fréquentes #
Mon logement est inondé mais je suis locataire, qui déclare ?
Le locataire déclare les dommages à ses biens auprès de son propre assureur habitation. Il prévient aussi son propriétaire, qui déclarera de son côté les dommages au bâtiment.
Ma voiture a été noyée dans la rue, est-elle couverte ?
Elle peut l’être au titre des catastrophes naturelles si vous avez une assurance dommages, et pas seulement la responsabilité civile, et si un arrêté est publié pour votre commune.
Ma commune a déjà été reconnue en catastrophe naturelle en 2023, cela change-t-il quelque chose ?
Chaque épisode fait l’objet d’une nouvelle demande et d’un nouvel arrêté. Demandez à votre assureur si des règles particulières s’appliquent aux communes reconnues plusieurs fois.