Le Journal officiel du 23 octobre 2026 a publié un nouvel arrêté de reconnaissance de l’état de catastrophe naturelle. Daté du 16 octobre, il concerne 156 communes réparties sur une large partie du territoire. Pour les propriétaires et les locataires des communes concernées, c’est le point de départ d’un délai à ne pas laisser filer : sans déclaration à l’assureur dans les temps, l’indemnisation au titre de la garantie catastrophe naturelle peut être compromise.
Plan de l'article
Ce que contient l’arrêté du 16 octobre 2026 #
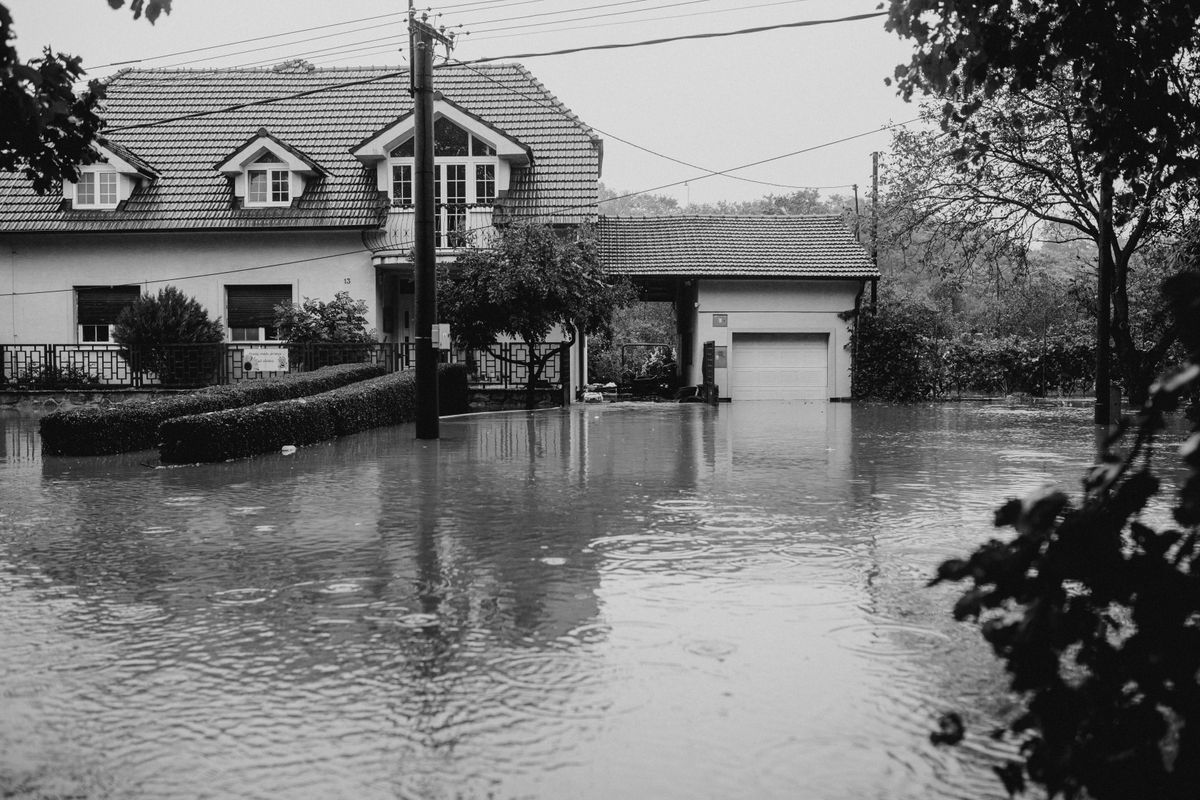
Selon le décompte publié par Localtis, le média de la Banque des Territoires, l’essentiel des reconnaissances porte sur des inondations et coulées de boue : 115 communes sont concernées, dans 25 départements, de l’Aisne au Var en passant par la Seine-Maritime, le Gard ou le Puy-de-Dôme.
Le texte reconnaît aussi 28 communes au titre des mouvements de terrain différentiels liés à la sécheresse et à la réhydratation des sols pour l’année 2025. C’est le phénomène que les spécialistes appellent retrait-gonflement des argiles, responsable des fissures qui lézardent les maisons individuelles après un été sec. Neuf départements sont cités : Calvados, Cantal, Cher, Gers, Gironde, Indre, Loire, Pas-de-Calais et Vienne.
À lire Dégât des eaux : premier sinistre du logement, les réflexes et qui indemnise avant l’hiver
S’y ajoutent onze communes touchées par d’autres mouvements de terrain, une commune de Gironde pour des inondations dues au choc des vagues et une commune de l’Isère pour une avalanche.
Les intempéries du 20 octobre ne sont pas concernées
Localtis précise que les intempéries du 20 octobre dans le sud-est de l’Hexagone ne figurent pas dans cet arrêté. Les communes sinistrées ce jour-là doivent d’abord déposer leur demande en préfecture, qui transmet le dossier à la commission interministérielle chargée de statuer. Celle-ci devait se réunir le 27 octobre : d’autres arrêtés suivront donc dans les prochaines semaines.
Comment savoir si votre commune est reconnue #
La liste officielle des communes figure en annexe de l’arrêté publié sur Légifrance. En pratique, le plus simple est de se renseigner auprès de sa mairie, qui est informée de la décision et l’affiche généralement. Le site public Géorisques permet par ailleurs de consulter, adresse par adresse, l’historique des arrêtés de catastrophe naturelle et l’exposition d’un terrain aux argiles.
Attention à la période couverte : un arrêté vise une commune pour un phénomène et pour des dates précises. Si vos dégâts sont apparus en dehors de cette fenêtre, ils ne relèvent pas de cet arrêté.
Le délai pour déclarer : 30 jours après la publication #
C’est la règle à retenir. D’après la fiche officielle de Service-Public, le sinistre doit être déclaré à l’assureur au plus tard 30 jours après la publication de l’arrêté au Journal officiel. Pour l’arrêté paru le 23 octobre, le délai court donc jusqu’aux alentours du 22 novembre : mieux vaut ne pas attendre les derniers jours.
Même si vous avez déjà signalé les dégâts à votre assureur au moment des faits, il est prudent de lui écrire à nouveau en mentionnant l’arrêté. Un courrier recommandé ou une déclaration dans l’espace client, avec accusé de réception, garde une trace datée.
Ce qu’il faut joindre au dossier
Les assureurs demandent en général un descriptif des dommages, des photos datées, les factures ou à défaut des justificatifs de valeur des biens abîmés, et une estimation des réparations. Pour une maison fissurée, notez l’apparition et l’évolution des fissures : largeur, longueur, portes qui frottent, fenêtres qui ne ferment plus. Ces éléments aideront l’expert mandaté par l’assureur à rattacher les désordres à la sécheresse reconnue.
Ne jetez pas les biens endommagés avant le passage de l’expert, sauf impératif d’hygiène ou de sécurité, et dans ce cas photographiez-les avant de vous en séparer.
À lire Angers : une assurance habitation à prix modéré pour les locataires modestes dès janvier 2027
Franchise et délais d’indemnisation #
La garantie catastrophe naturelle est attachée à votre contrat multirisque habitation : elle s’applique aux biens couverts par ce contrat, sans souscription particulière. Elle comporte en revanche une franchise fixée par la loi, que l’assureur ne peut pas réduire.
Service-Public indique une franchise de 380 euros pour une habitation ou un bien à usage non professionnel. Elle passe à 1 520 euros lorsque le dommage provient d’un mouvement de terrain consécutif à la sécheresse ou à la réhydratation du sol. Pour les propriétaires de maisons fissurées, c’est ce second montant qui s’applique.
Côté calendrier, l’assureur doit verser une provision dans les deux mois, puis l’indemnisation complète dans les trois mois qui suivent, sauf conditions plus favorables prévues au contrat. Les frais de relogement temporaire peuvent être pris en charge lorsque la résidence principale devient inhabitable. La perte de jouissance du logement, elle, n’est pas indemnisée à ce titre.
Si votre commune n’est pas reconnue #
Un refus de reconnaissance ferme la porte à la garantie catastrophe naturelle pour ce sinistre, mais pas forcément à toute indemnisation. Selon les cas, d’autres garanties du contrat peuvent jouer, par exemple pour un dégât des eaux ou une tempête. Relisez vos conditions générales et interrogez votre assureur ou votre courtier.
À lire Violences du 17 octobre : les assureurs portent à 30 jours le délai pour déclarer un sinistre
La commune peut aussi contester la décision devant le tribunal administratif. Les habitants ont intérêt à se rapprocher de leur mairie pour savoir si un recours ou une nouvelle demande est envisagé, notamment lorsque des communes voisines ont été reconnues.
Les bons réflexes en résumé #
Vérifiez la présence de votre commune dans l’arrêté et la période visée, déclarez le sinistre à votre assureur avant la fin du délai de 30 jours, rassemblez photos et justificatifs, et conservez une copie de tous vos échanges. En cas de doute sur la couverture de votre contrat ou sur le montant proposé, faire relire le dossier par un professionnel de l’assurance permet souvent d’éviter un oubli coûteux.