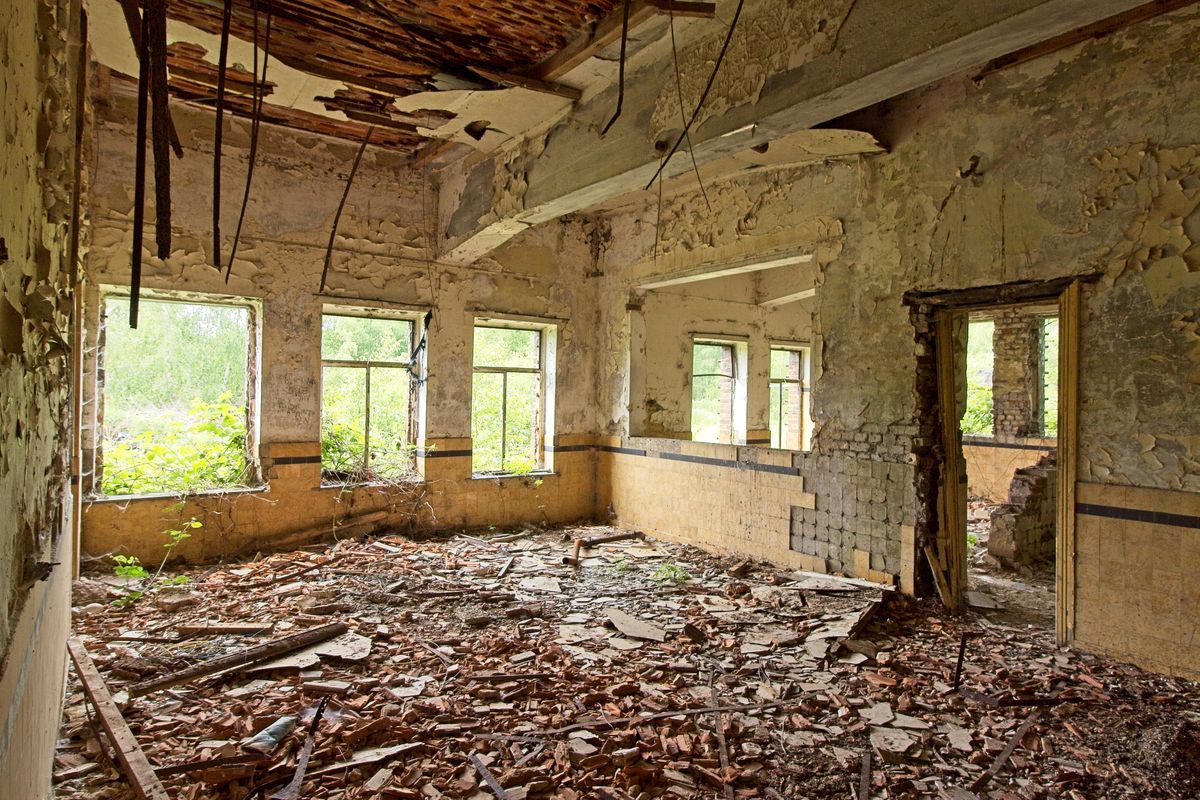
Le dégât des eaux reste le premier sinistre du logement en France : selon le bilan 2025 de France Assureurs, il représente 39 % des sinistres déclarés en assurance habitation, avec un coût moyen de 1 263 euros. À l’approche de l’hiver, quand le chauffage repart et que le gel menace les canalisations, mieux vaut savoir comment réagir et qui indemnise.
- 35,6 dégâts des eaux pour 1 000 contrats habitation en 2025, contre 42,1 en 2024.
- Coût moyen d’un dégât des eaux : 1 263 euros, en légère hausse.
- Le dégât des eaux pèse 25,9 % des indemnités habitation, derrière l’incendie.
- Entre voisins, la convention IRSI désigne l’assureur de l’occupant du local touché.
Plan de l'article
Que disent les derniers chiffres ? #
France Assureurs a publié cet été son bilan de l’assurance multirisque habitation pour 2025, repris notamment par MoneyVox. Les assureurs ont indemnisé 4,2 millions de sinistres pour 7,9 milliards d’euros. Pour 1 000 contrats, la fédération compte 88,3 sinistres, dont 35,6 dégâts des eaux.
Le comparateur JeChange a remis ces données en perspective le 30 octobre. En appliquant cette fréquence aux quelque 46,3 millions de contrats habitation, il estime à plus de 1,6 million le nombre de dégâts des eaux en 2025, soit un toutes les 19 secondes environ.
Moins fréquents, mais pas moins chers #
La bonne nouvelle, c’est le recul : la fréquence passe de 42,1 à 35,6 pour 1 000 contrats en un an, et la charge totale des dégâts des eaux baisse de 13,4 % selon France Assureurs.
En revanche, chaque sinistre coûte un peu plus : 1 263 euros en moyenne, contre 1 241 euros un an plus tôt, d’après les chiffres rapportés par JeChange. Main-d’œuvre, matériaux et séchage pèsent sur la facture. Côté indemnités, le dégât des eaux représente 25,9 % des sommes versées, désormais derrière l’incendie (28,7 %).
Pour l’assuré, ces chiffres se retrouvent aussi dans la cotisation : la prime moyenne hors taxes d’un contrat habitation a progressé de 7,8 % en 2025, à 323 euros par an.
À lire Angers : une assurance habitation à prix modéré pour les locataires modestes dès janvier 2027
Les bons réflexes quand l’eau coule #
Arrêter la fuite et sécuriser
Premier geste : couper l’arrivée d’eau au robinet général. Si l’eau approche des prises ou du tableau électrique, coupez aussi le courant. En immeuble, prévenez le voisin concerné et, si une canalisation commune est en cause, le syndic.
Garder des preuves
Photographiez les dégâts avant de nettoyer et conservez les objets abîmés jusqu’au passage de l’assureur ou de l’expert. Les factures d’achat aident à chiffrer les biens.
Remplir le constat amiable
Si la fuite vient d’un voisin ou touche un autre logement, un constat amiable dégât des eaux se remplit à deux. Il accélère le traitement du dossier entre assureurs.
Déclarer sans tarder
La déclaration se fait en général dans les 5 jours ouvrés suivant la découverte du sinistre, sauf délai plus long prévu au contrat. Un dégât découvert au retour de vacances se déclare dès la découverte.
À lire Violences du 17 octobre : les assureurs portent à 30 jours le délai pour déclarer un sinistre
Qui indemnise quand la fuite vient du voisin ? #
C’est la question la plus fréquente, et la réponse surprend souvent. Depuis 2018, la convention IRSI, signée entre assureurs, confie le dossier à l’assureur de l’occupant du local sinistré, quel que soit le responsable de la fuite.
Comme le rappelle JeChange, jusqu’à 1 600 euros hors taxes de dommages par local, cet assureur gère et indemnise directement. Entre 1 600 et 5 000 euros hors taxes, il organise l’expertise pour l’ensemble des locaux touchés. Un sinistre au coût moyen relève donc de la première tranche : vous traitez avec votre propre assureur, même si l’eau vient du dessus.
Les assureurs règlent ensuite les comptes entre eux. En copropriété, les dommages aux parties communes relèvent du contrat de l’immeuble.
Les cas où l’indemnisation se complique #
Certains sinistres sortent du schéma classique. Les infiltrations lentes dans un mur, ou les dégâts liés à un défaut d’entretien, comme des gouttières bouchées, peuvent donner lieu à un refus ou à une indemnisation partielle selon le contrat.
À lire Pourquoi souscrire une assurance montre de luxe pour protéger votre pièce de valeur
D’où l’intérêt de relire ses garanties avant l’hiver : plafonds, franchise, prise en charge de la recherche de fuite et des frais de séchage varient d’un contrat à l’autre. Un contrôle des joints, des flexibles et du chauffe-eau, et la purge des robinets extérieurs avant le gel, limitent aussi le risque.
Questions fréquentes #
Quel est le coût moyen d’un dégât des eaux ?
1 263 euros en 2025, selon les données de France Assureurs reprises par JeChange.
Dans quel délai faut-il déclarer un dégât des eaux ?
En général sous 5 jours ouvrés après la découverte, sauf délai plus long prévu par votre contrat.
Si la fuite vient de chez mon voisin, qui m’indemnise ?
Votre propre assureur, en tant qu’occupant du logement touché, selon la convention IRSI.
À lire Assurance habitation en ligne : comment bien protéger votre logement facilement